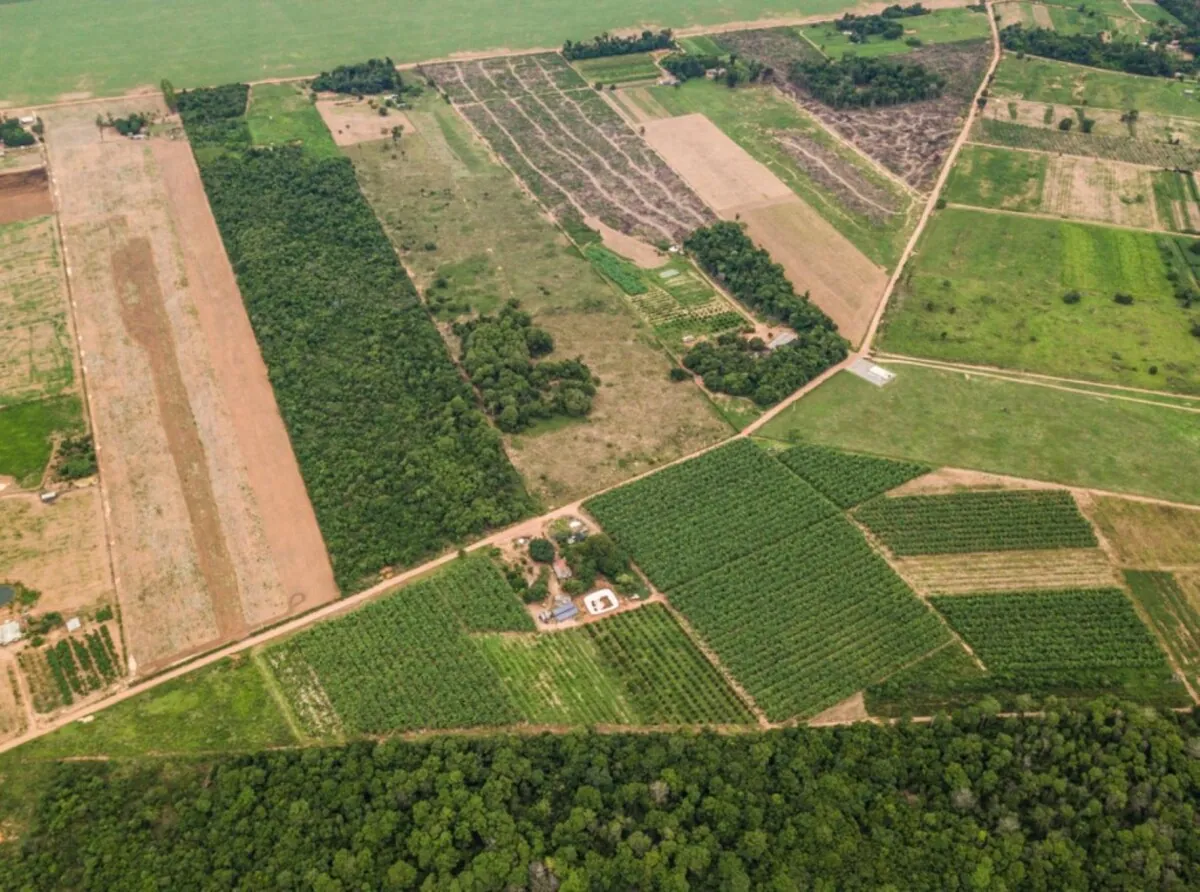


O acesso à terra continua sendo um dos principais desafios para muitas famílias que vivem e trabalham no campo. Criado em 2003, o Programa Nacional de Crédito Fundiário (PNCF) foi desenvolvido justamente para ampliar essa possibilidade, permitindo que trabalhadores rurais sem terra ou com propriedades insuficientes possam financiar a aquisição de imóveis rurais e estruturar suas atividades produtivas.
Mesmo oferecendo condições de financiamento de longo prazo e taxas de juros abaixo das praticadas em diversas operações comerciais, o programa ainda enfrenta dificuldades para chegar ao público que pode se beneficiar da iniciativa. Um dos obstáculos está na falta de informações nacionais consolidadas e atualizadas sobre a quantidade de contratos firmados, famílias atendidas, recursos liberados e propostas em andamento.
O acompanhamento desses indicadores é importante para medir o alcance da política pública e compreender em quais regiões o crédito fundiário está efetivamente contribuindo para ampliar o acesso à terra e fortalecer a permanência das famílias no meio rural.
Recursos podem ir além da compra da propriedade
O PNCF utiliza recursos do Fundo de Terras e da Reforma Agrária. Além da aquisição do imóvel rural, o financiamento pode incluir investimentos necessários para colocar a propriedade em condições de produção, conforme o projeto apresentado e aprovado.
Entre as possibilidades estão obras e estruturas relacionadas ao abastecimento de água, recuperação de áreas, formação de pastagens, construção de cercas, instalações produtivas, energia e melhorias de acesso à propriedade. Também podem existir recursos destinados à elaboração do projeto, capacitação e assistência técnica.
Em 2026, o limite informado para o financiamento chega a R$ 306.044,77 por família, com prazo de pagamento de até 25 anos e possibilidade de até 36 meses de carência.
As condições variam conforme a modalidade e o perfil econômico do interessado.
Quatro modalidades atendem perfis diferentes
O PNCF Social é voltado a famílias com renda anual de até R$ 30.359,63 e patrimônio de até R$ 70 mil. A modalidade está disponível na Região Norte e nas áreas de abrangência da Sudene. A taxa é de 0,5% ao ano, com possibilidade de bônus de até 40% para pagamentos realizados em dia.
Já o PNCF Mais atende famílias com renda anual de até R$ 60.719,26 e patrimônio de até R$ 140 mil. A modalidade possui abrangência nacional, juros de 2,5% ao ano e bônus de adimplência de até 20%.
Para os jovens agricultores existe a modalidade Terra da Juventude, que mantém os mesmos limites de renda e patrimônio do PNCF Mais. Nesse caso, os juros são de 0,5% ao ano, com possibilidade de desconto de até 40% para quem mantém as parcelas em dia.
Outra alternativa é o PNCF Empreendedor, destinado a interessados com renda anual de até R$ 327.785,79 e patrimônio de até R$ 500 mil. A taxa é de 4% ao ano e não há bônus de adimplência.
Não basta apenas encontrar uma terra à venda
O crédito fundiário possui regras específicas e não funciona como um financiamento imobiliário convencional. O interessado precisa demonstrar experiência na atividade rural e apresentar condições para desenvolver economicamente o projeto produtivo.
Entre os públicos que podem se enquadrar estão trabalhadores rurais, arrendatários, parceiros, meeiros, posseiros e agricultores que possuem áreas consideradas insuficientes para a manutenção da família. Jovens formados em escolas agrícolas também podem utilizar sua formação para atender parte das exigências relacionadas à experiência rural.
O programa também estabelece impedimentos e critérios de enquadramento. Servidores públicos, determinados beneficiários anteriores de programas de reforma agrária e pessoas que já receberam recursos do Fundo de Terras estão entre os casos que podem ficar impedidos de participar, conforme as regras aplicáveis.
Assistência técnica participa de todo o processo
Outro ponto importante é que o produtor não encaminha sozinho a proposta diretamente ao banco. O projeto precisa ser elaborado por uma instituição pública ou privada de Assistência Técnica e Extensão Rural, a chamada Ater, que esteja credenciada para atuar no programa.
O profissional responsável avalia a situação da família, a propriedade que será adquirida, a atividade produtiva planejada, a viabilidade econômica e as condições ambientais e documentais do imóvel.
Depois da elaboração, a proposta passa pelas instâncias responsáveis pela análise do programa e, após as aprovações necessárias, chega ao agente financeiro responsável pela contratação.
Regularização do imóvel pode atrasar financiamento
A documentação da propriedade é uma das etapas que pode dificultar a conclusão do processo. Para ser financiado, o imóvel precisa atender às exigências legais e cadastrais.
Entre os documentos exigidos estão matrícula atualizada, cadeia dominial, certidões relacionadas a possíveis ônus, Cadastro Ambiental Rural (CAR), Certificado de Cadastro de Imóvel Rural (CCIR), comprovação de regularidade do ITR e documentação de georreferenciamento.
Problemas como divergências na área registrada, pendências na matrícula, sobreposição de informações ambientais, inventários ainda não concluídos ou ausência de georreferenciamento podem impedir o avanço da proposta.
Por isso, mesmo quando a família atende aos critérios financeiros, ainda existe outro desafio: encontrar uma propriedade que esteja devidamente regularizada e consiga passar por todas as etapas de avaliação.
Crédito de longo prazo exige planejamento
A aquisição da terra representa uma mudança significativa na vida financeira da família. Após a contratação, o imóvel permanece vinculado às obrigações do financiamento e deve cumprir a finalidade produtiva prevista no projeto.
Dessa forma, antes de assumir a dívida, o interessado precisa avaliar não apenas a possibilidade de comprar a terra, mas também os custos de implantação da atividade, capacidade de produção, comercialização e pagamento das parcelas ao longo dos anos.
O programa pode representar uma alternativa para ampliar o acesso à propriedade rural, mas seu funcionamento depende de uma série de etapas técnicas, documentais e financeiras.
Como buscar informações
Famílias interessadas no Programa Nacional de Crédito Fundiário devem procurar uma instituição de Assistência Técnica e Extensão Rural credenciada para verificar o enquadramento e iniciar a elaboração do projeto.
Informações sobre entidades credenciadas e unidades estaduais podem ser obtidas pelo telefone e WhatsApp (61) 3276-4384 ou pelo e-mail ccf.dgfund@mda.gov.br.
O acesso ao crédito, portanto, não depende apenas da disponibilidade dos recursos. A regularidade da propriedade, o enquadramento da família, a elaboração de um projeto viável e o cumprimento das exigências documentais são etapas fundamentais para que o financiamento possa ser aprovado.